AI万亿豪赌能否回本:生产力需提升2.7倍
宾大沃顿商学院教授杰西卡·瓦赫特测算,五大超大规模云厂商若想在2030年前收回2024–2027年近1.1万亿美元的AI基建投入,自身运营效率必须提升2.7倍。当前AI年收入仅150–200亿美元,远低于年均750亿美元资本支出;部分公司已现自由现金流赤字,债务压力加剧。若生产力跃升未能如期实现,或将酿成史上最大规模资本错配。
以财务视角审视AI基建狂潮
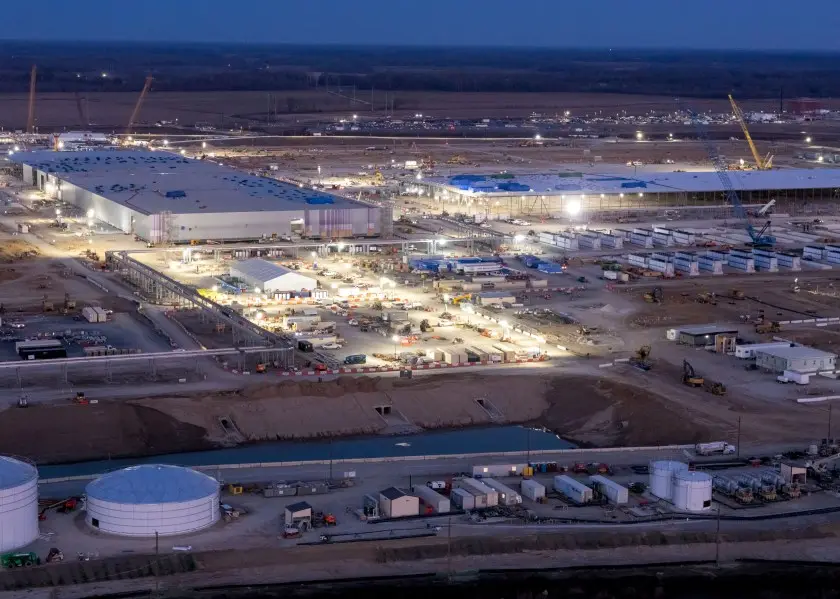
宾夕法尼亚大学沃顿商学院金融学教授杰西卡·瓦赫特(Jessica Wachter)并未陷入对AI模型能力或落地场景的定性争论,而是采用直截了当的财务核算方法:聚焦五大超大规模云厂商(hyperscalers)——Alphabet、微软、亚马逊、Meta与甲骨文(后者与OpenAI合作)——在AI基础设施上的真实资本开支。她与合作者估算,这些公司2024至2027年的AI相关总投资将达近1.1万亿美元,其中仅2024年就约7500亿美元。这一规模已属人类工业史上罕见的资本动员。
盈亏平衡点:2.7倍生产力跃升
为判断这笔巨额投资是否可持续,瓦赫特设定了明确财务门槛:假设资本成本为15%、资产按期折旧,企业需在2030年前实现盈亏平衡。结果令人警醒——AI业务自身的生产率(即单位投入产出)必须提升2.7倍。这一增幅并非天方夜谭:美国上世纪90年代中期开启的IT繁荣,曾带来持续约十年的类似级数增长。但瓦赫特强调:“把十年的增长压缩到六年内实现,难度极大。”
收入与支出严重失衡
现实数据凸显失衡:美国证监会前主席、现任MIT斯隆管理学院教授加里·根斯勒(Gary Gensler)指出,2024年全球AI相关总收入预计仅为150亿至200亿美元,尚不及单家巨头一年的AI基建支出。瓦赫特直言:“支出尚未匹配相应收入,这是事实。关键问题是——这究竟是面向未来的战略性投资,还是不可持续的烧钱?”
自由现金流转负与债务风险蔓延
财务压力已开始显现。谷歌母公司Alphabet在最新季度财报中披露,尽管营收近120亿美元,但AI基础设施投入导致自由现金流(经营现金流减去资本支出)出现约59亿美元赤字——这是自2004年谷歌上市以来的首次。其他巨头虽暂有雄厚现金储备,但大规模举债建数据中心已成常态。随着融资成本上升、债务规模扩大,自由现金流集体转负已迫在眉睫。
系统性风险正在外溢
风险不仅限于科技巨头内部。大量AI基建贷款正通过债券、银团贷款及结构化金融工具传导至更广金融市场。一旦未来算力需求不及预期——例如AI模型效率大幅提升、客户转向轻量模型或应用渗透放缓——企业仍将背负刚性债务偿还义务。更严峻的是,数据中心内价值数十亿美元的AI芯片正加速折旧,形成双重财务拖累:既要还债,又要消化沉没资产。
历史性考验:成败在此一举
瓦赫特与其合作者在论文中警示:若预期中的AI驱动型生产力爆发未能兑现,“当前这场基建狂潮将成为人类历史上规模最大的资本错配”。这不是关于技术是否先进的讨论,而是一场以真金白银为标尺的经济可行性验证——其结果不仅决定五家巨头的财务健康,更可能影响占美国GDP约3%的关联投资走向。
> 编者观点:对中国企业而言,该研究提醒我们警惕“重基建、轻应用”的投资惯性;在加大算力投入的同时,必须同步构建可计量、可变现的AI商业闭环,避免陷入资本回报率持续承压的被动局面。
本文为企业智脑(优秘智能)编译整理自公开资讯,信息与观点以原文为准,仅供参考。阅读原文(MIT科技评论) →